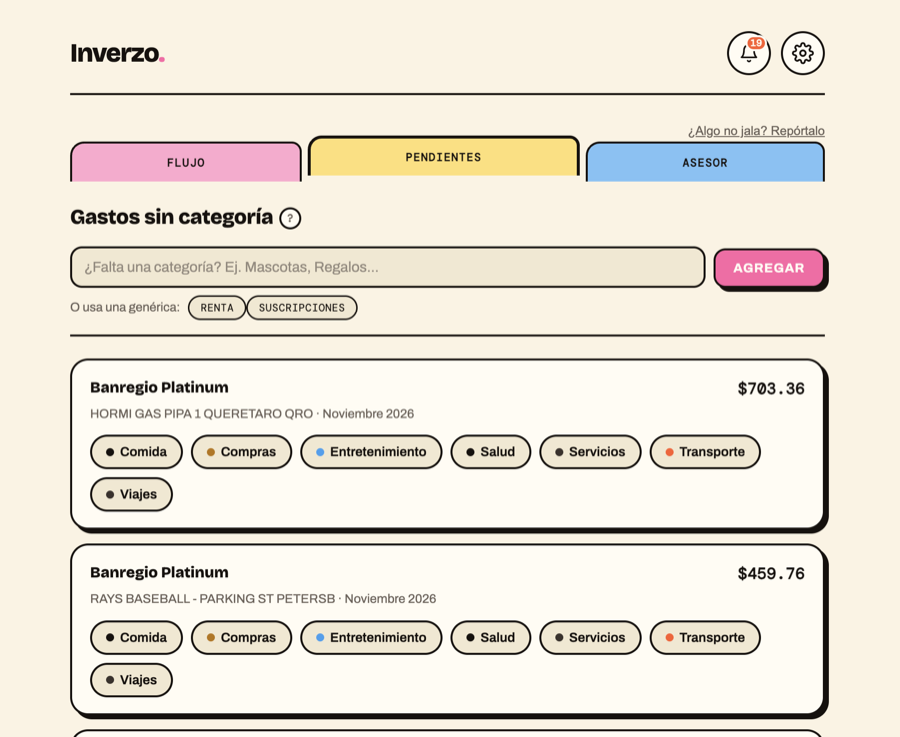
Arrastra el ícono hacia el libro o la app para elegir.
Inverzo es la app gratuita que aplica el Método Inverso a tus finanzas: deja de pagar tus gastos del día a día con tu propio dinero, úsalo como escudo, paga con crédito sin costo y deja que tus ahorros generen rendimiento todos los días — sin cambiar de banco ni asumir riesgo.
Mueve los controles con tus números reales. El cálculo usa la misma lógica del Método Inverso: rendimiento diario sobre tu ahorro, financiamiento sin costo (float) de tu tarjeta y cashback sobre lo que ya ibas a gastar. Esto es solo la calculadora — el método completo, explicado paso a paso, está en el libro.
No necesitas una app nueva ni cambiar de banco. Solo cambiar la ruta por la que ya pasa tu dinero.
Deja solo lo necesario para pagos que no aceptan tarjeta (renta, transferencias). El resto va a una cuenta con rendimiento diario a la vista.
Súper, gasolina, restaurantes, suscripciones — todo con tu tarjeta de crédito. Tu dinero real sigue guardado generando intereses.
Apartados compartidos para el gasto del hogar. Nadie hace cuentas de quién pagó qué — el reembolso sale solo del apartado correcto.
Pagas el 100% de tu tarjeta justo antes de la fecha límite. El rendimiento generado durante el mes se queda en tu bolsa.
El método se apoya en herramientas reales que ya existen — no en una app nueva que tienes que aprender a usar.
La tasa de referencia que publica Banxico (6.50%, agosto de 2026) es la base pública que usamos para el rendimiento del simulador — no un número que nos inventamos.
El "escudo de compras" del método: cualquier tarjeta de crédito sin anualidad que dé cashback puede cumplir este papel — lo importante es no pagar intereses nunca y que el cashback compense usarla.
Para el rendimiento diario del ahorro: cualquier cuenta o app que pague rendimiento diario sobre tu saldo disponible, sin plazo forzoso ni penalización por retirar cuando lo necesites.
Si estás en buró de crédito o no tienes historial (Fase 0), es la puerta de entrada: depositas una garantía, pagas a tiempo 6–12 meses y te gradúas a una tarjeta de crédito tradicional.
Con los números que moviste arriba: alguien que ahorra el mismo dinero, pero cambia por dónde lo hace pasar.
| Concepto | Método tradicional | Flujo invertido |
|---|---|---|
| Capital ahorrado directo | $162,000 | $162,000 |
| Ganancia por rendimiento | $0 | $15,795 |
| Ganancia por financiamiento sin costo | $0 | $4,296 |
| Cashback devuelto | $0 | $9,000 |
| Total a 3 años | $162,000 | $191,090 |
Es un método, no una cuenta. Tus ahorros y tu crédito siguen en las instituciones que ya usas y elijas — nosotros solo te ayudamos a ordenar el flujo.
Si clonan tu tarjeta de crédito, clonan el dinero del banco — no tus ahorros. Tu capital real nunca sale de la cuenta de rendimiento.
El rendimiento viene de cuentas a la vista, no de inversión en bolsa. Retiras tu dinero cuando quieras, sin penalización ni plazo forzoso.
El método está en el libro. Sostenerlo mes a mes — con tus números, tus tarjetas, tus fechas de corte reales — es trabajo de Inverzo: la app gratuita que registra tus gastos hablando con Claude y te avisa cuánto y cuándo liquidar para no pagar nunca un peso de interés.
No. La primera regla del método es tratar el crédito como si fuera débito: nunca gastas con la tarjeta algo que no tengas ya guardado y disponible. La tarjeta es solo el medio de pago, no un aumento de sueldo — si no aplicas esa regla, el método no funciona.
Ahí se cae todo el beneficio: si no pagas el 100% antes de la fecha límite, el banco te cobra intereses que anulan el rendimiento, el cashback y el financiamiento sin costo juntos. Por eso "liquidar 48 horas antes" es un paso fijo del método, no un recordatorio opcional.
Sí, con la adaptación de Fase 0: depositas una garantía (por ejemplo $2,000 MXN) en una tarjeta de crédito garantizada, la usas solo para gastos fijos pequeños y la pagas a tiempo durante 6 a 12 meses. Al sanar tu historial, el banco te devuelve la garantía y te da acceso a una tarjeta de crédito tradicional.
Sí. No hay una función de "cuentas compartidas" — cada quien mantiene su propio token y su información aparte — pero puedes crear una categoría o destino llamado "Roomie" o "Compartido" y registrar ahí esos gastos según los vayas haciendo. A fin de mes le pides a Claude que sume lo de esa categoría y te ayude a calcular cuánto le toca a cada quien, sin mezclar cuentas ni compartir acceso.
No hay un mínimo — el beneficio escala con lo que ya ahorras y gastas hoy, no con un monto especial que tengas que juntar primero. Usa el simulador arriba con tus números reales para ver tu caso específico.
No. Son estimaciones basadas en la tasa de referencia pública de Banxico y en las condiciones publicadas de una tarjeta de crédito con cashback sin anualidad — ambas pueden cambiar. Revisa nuestras recomendaciones para ver opciones concretas, y antes de aplicar el método confirma las condiciones vigentes directamente con tu banco o fintech.
Como no te pedimos correo ni nombre, el token es la única forma de identificarte — si lo pierdes no hay manera de recuperar el acceso a ese espacio. Solo queda generar uno nuevo; el anterior se vuelve inaccesible.
No, en ningún momento. Inverzo es un método, no una cuenta — tus ahorros y tu crédito siguen en las instituciones que tú elijas. Lo único que generamos es tu token y tu espacio para llevar el control, nunca movemos ni tocamos tu dinero.